住宅ローンのシミュレーションは、借りられる上限を調べる道具としてより、返せる額を決める道具として使うと失敗が減ります。毎月の返済額・総返済額・借入可能額・借り換え効果は、申込前に各金融機関の公式サイトで無料で試算できます。
2026年9月に日銀が政策金利を1.25%程度へ引き上げ、変動金利も上昇方向です。いまの金利だけで試算を終えず、金利が上がった場合の返済額まで出しておくことが借りすぎを防ぎます。
借入額を慎重に決める理由/日本の住宅ローンはリコース型
日本の住宅ローンは、リコース型(遡及型)と呼ばれます。担保の家を売っても返しきれない残債は、借りた人が返し続ける仕組みです。
例えば、担保価値が3,000万円で残債が4,000万円だとします。家を処分しても1,000万円が無担保の借金として残ります。
海外には、返済の責任が担保価値の範囲に限られるノンリコース型(非遡及型)のローンもあります。日本で一般的な住宅ローンはこの形ではありません。購入後に物件の価値が下がることも想定し、借入額を決める必要があります。
シミュレーションの種類と見るべき点
| 試算の種類 | 分かること | 見るべき点 |
|---|---|---|
| 毎月返済額の試算 | 借入額・金利・期間から毎月の返済額 | 手取り収入に対して無理のない水準か(ボーナス返済に頼りすぎない) |
| 借入可能額の試算 | 年収から借りられる目安額 | 借りられる額と無理なく返せる額は別。上限まで借りない |
| 総返済額の試算 | 完済までの利息を含む支払総額 | 事務手数料・保証料など諸費用も足して比べる |
| 借り換えメリットの試算 | 今のローンから乗り換えた場合の削減額 | 諸費用を差し引いた後の実質の効果で判断する |
| 繰上返済の試算 | 利息の軽減額・期間短縮の効果 | 手数料の有無と、手元に残す資金とのバランス |
金融機関ごとの試算ページは住宅ローンのシミュレーション・金利計算サイト一覧にまとめています。金融機関に偏らない試算なら、住宅金融支援機構のローンシミュレーションも使えます。
金利が上がった場合の返済額を先に出す
変動金利で借りる場合、いまの金利のままの試算は最も楽観的な数字です。金利を1〜2%上げた試算も並べると、家計が耐えられる上限が見えてきます。
3,500万円・35年で金利だけを変えた試算
| 金利(全期間一定と仮定) | 毎月の返済額 | 総返済額 |
|---|---|---|
| 年1.0% | 約98,800円 | 約4,150万円 |
| 年1.5% | 約107,200円 | 約4,501万円 |
| 年2.0% | 約115,900円 | 約4,870万円 |
| 年3.0% | 約134,700円 | 約5,657万円 |
(元利均等返済・ボーナス返済なし・諸費用は含まない。金利は説明用の仮定値で、特定の金融機関の金利ではありません)
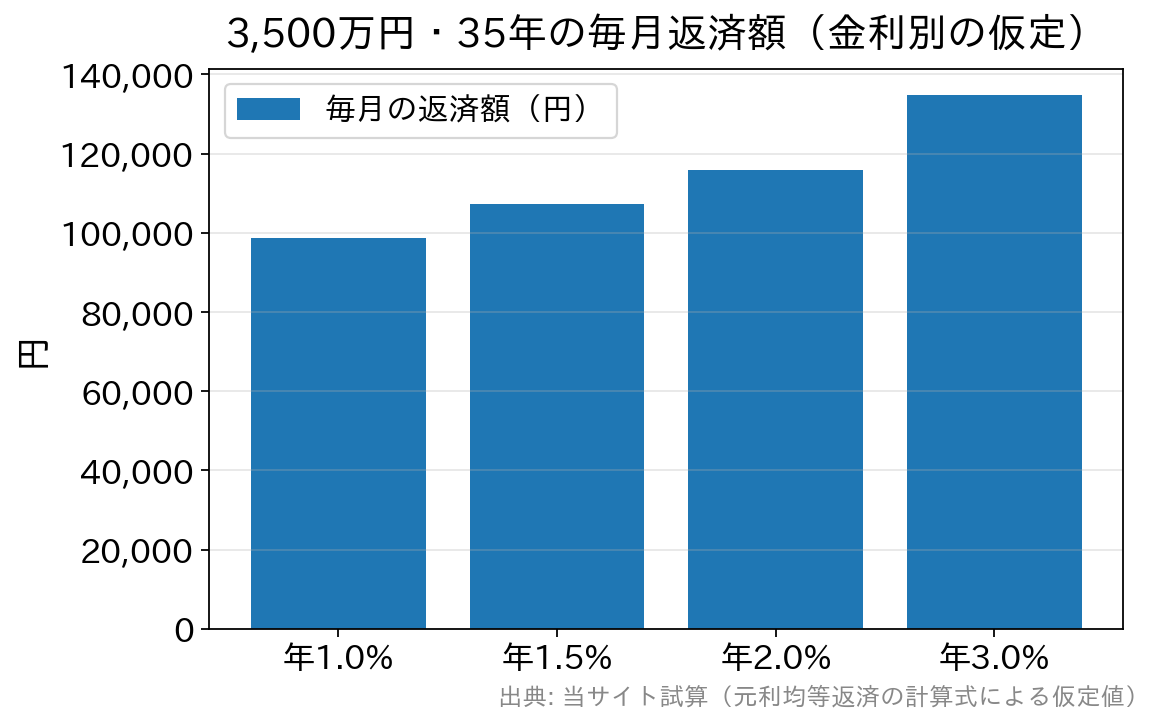
年1.0%と年2.0%を比べると、毎月の返済は約17,100円増えます。総返済額では約720万円の差です。
実際の変動金利は途中で上下するため、この表はその金利がずっと続いた場合の目安です。それでも、年2.0〜3.0%の行でも家計が回るかを見ておくと、借入額を決める基準になります。
返済額が増える時期は金利の上昇とずれる
元利均等返済の変動金利には、返済額を5年間据え置く5年ルールと、見直し後の返済額を前回の1.25倍までに抑える125%ルールがあります。採用していない金融機関もあり、扱いは商品ごとに異なります。
この仕組みがあっても、利息は金利の上昇に合わせて増えます。返済額に占める利息が増え、元金の減りが遅くなる点に注意が必要です。試算とあわせて商品説明書も読んでください。
借入額は返済負担率から逆算する
返済負担率は、年収に対する年間返済額の割合です。審査ではこの割合が中心に見られます。
| 年収 | フラット35の総返済負担率の基準 | 年収600万円の場合の目安 |
|---|---|---|
| 400万円未満 | 30%以下 | 対象外 |
| 400万円以上 | 35%以下 | 年間返済210万円(月17万5,000円)まで |
(総返済負担率は自動車ローンなど他の借入れも含む。出典:住宅金融支援機構「【フラット35】の利用条件」)
基準いっぱいの返済額は、借りられる上限であって家計の適正額とは別です。教育費や老後資金も考えると、上限より低い返済額から借入額を逆算するほうが安全です。
民間の金融機関は、実際の金利より高い審査金利で返済負担率を計算することが多く、基準も各社で異なります。
よくある質問
Q. シミュレーション結果と実際の借入条件は同じになりますか?
A. 同じになるとは限りません。適用金利は申込時期や審査結果で変わり、団信の上乗せ金利や諸費用も条件次第です。最終的な条件は正式な見積もりで判断してください。
Q. 複数の金融機関の試算を使い分ける意味はありますか?
A. あります。同じ借入額・期間でも、金利・事務手数料・団信の条件で総返済額に差が出ます。候補を2〜3社に絞り、同じ条件で総返済額を横に並べると比べやすくなります。
Q. 借入可能額いっぱいまで借りても大丈夫ですか?
A. おすすめしません。借入可能額は年収基準の上限で、教育費・老後資金・車の買い替えは考慮されていません。毎月の返済額から逆算して借入額を決めるのが安全です。
Q. 借り換えの試算で注意する点は何ですか?
A. 事務手数料・保証料・登記費用などの諸費用を差し引いた後の効果で判断することです。新しい借入先の審査に通ることが前提で、金利差だけでは判断できません。比べ方は住宅ローン借り換えの比較でも扱っています。
まとめ
シミュレーションは、借りられる額ではなく返せる額を決めるために使います。金利が年1〜2%上がった場合の返済額を並べ、その行でも家計が回るかを基準にしてください。
比べるときは金利だけでなく、事務手数料・保証料・団信まで含めた総返済額で判断します。掲載内容は記載時点のものです。最新の金利・条件は各金融機関の発表をご覧ください。
当サイトおすすめの住宅ローン相談窓口
SBIマネープラザ・・・ドコモSMTBネット銀行・SBI新生銀行の住宅ローンを店舗で相談できる
SBIアルヒ・・・【フラット35】の借り換え・新規借入を店舗で相談できる